

«Семейная ипотека», которая в последние два года была одним из главных драйверов первичного рынка недвижимости, становится более точечным инструментом поддержки родителей с детьми. Теперь максимальный срок субсидирования льготного ипотечного кредита составит 15 лет, а ставка будет варьироваться от 2% до 12% в зависимости от региона и количества детей. Приведенные ниже параметры будут действовать для семей, в которых хотя бы один ребенок не достиг семи лет на момент заключения договора. Минимальный первоначальный взнос составит 20%. Новые правила будут распространяться на кредитные договоры, заключенные с 1 октября 2026 года.
Также для ряда категорий заемщиков увеличится максимальный размер льготного кредита. В столичных регионах — Москве, Московской области, Санкт-Петербурге и Ленинградской области — семьи с тремя и более детьми смогут получить до 18 млн рублей вместо 12 млн рублей по действующим правилам, а семьи с двумя детьми — до 15 млн рублей. В остальных регионах максимальная сумма составит 10 млн рублей для семей с тремя и более детьми и 8 млн рублей — с двумя детьми.
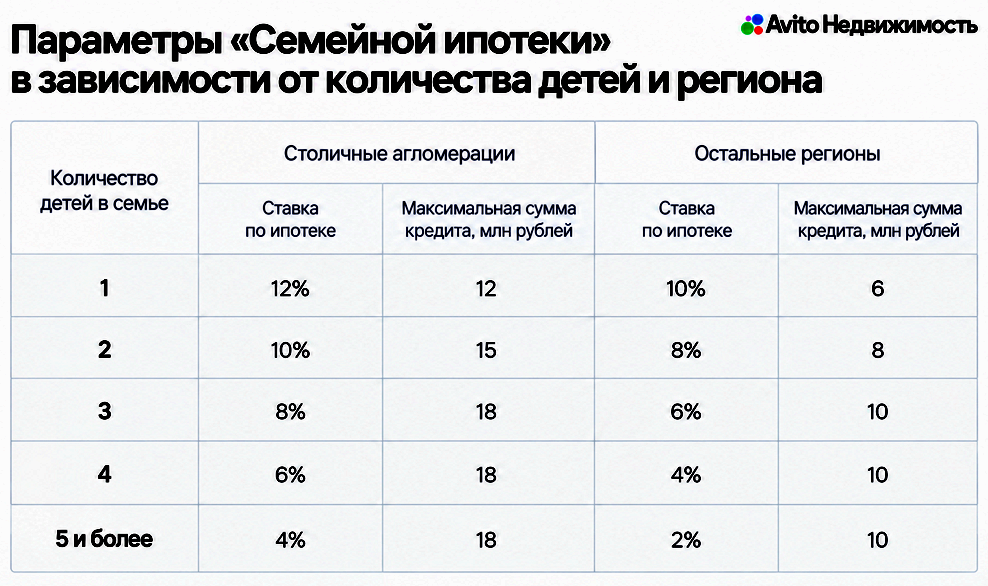
Наибольшую выгоду от использования «Семейной ипотеки» получат многодетные родители. Например, при покупке квартиры по цене 9,5 млн рублей[1] и первоначальном взносе 20% на 15 лет в любом регионе за пределами столичных агломераций платеж сократится с 77,3 тыс. рублей[2] до 48,9 тыс. рублей для семей с пятью детьми, до 56,2 тыс. рублей — с четырьмя детьми, до 64,1 тыс. рублей — с тремя детьми.
В Москве одно из основных преимуществ новых условий заключается в увеличении максимальной суммы льготного кредита. При покупке квартиры по цене 26,8 млн рублей[3] с первоначальным взносом 20% сумма кредита составит 21,4 млн рублей. По новым правилам 18 млн рублей можно будет оформить по льготной ставке, а оставшуюся часть — по рыночной. При сроке кредита 15 лет ежемесячный платеж для семьи с пятью и более детьми будет на 26% меньше, чем по действующим условиям. Для семьи с четырьмя детьми — на 19% меньше, а с тремя детьми — на 11% меньше.
В Санкт-Петербурге увеличение максимальной суммы льготного кредита с 12 млн до 18 млн рублей расширит выбор для многодетных семей: они смогут рассматривать более просторные квартиры и семейные форматы с большим количеством комнат. При покупке квартиры по цене 11,7 млн рублей[4] с первоначальным взносом 20% и сроком кредита 15 лет для семей с пятью и более детьми ежемесячный платеж уменьшится на 12% по сравнению с действующими условиями. Для семей с четырьмя детьми платеж не изменится, поскольку ставка сохранится на уровне 6%.
«Для семей с одним или двумя детьми, в которых хотя бы один ребёнок не достиг семи лет, новые правила также позволяют сохранить ставку 6%. Получить кредит по ней с 1 октября можно будет при первоначальном взносе в размере 50% стоимости жилья. При этом всю сумму необязательно вносить сразу: достаточно заплатить 20% на старте, а затем в течение 365 дней снизить остаток задолженности до половины стоимости объекта или меньше. Это удобный сценарий для тех, кто хочет заняться продажей текущего жилья уже после заселения в новостройку. Отдельно отмечу, что изменения не затрагивают сегмент ИЖС. При строительстве или завершении строительства частного дома, а также при покупке участка с последующим возведением жилья ставка сохранится на уровне 6% независимо от количества детей и региона проживания семьи», — объясняет Дмитрий Алексеев.
[1] Средняя цена купленной квартиры в новостройке по ДДУ в августе 2026 года, данные Про Дома
[2] В расчете: 6 млн рублей по ставке 6%, оставшаяся сумма — по средней рыночной ставке Ипотечного сервиса Авито 18,8%
[3] Средняя цена купленной квартиры в новостройке по ДДУ в августе 2026 года, данные Про Дома
[4] Средняя цена купленной квартиры в новостройке по ДДУ в августе 2026 года, данные Про Дома
Комментарии